
Residências de marca: o que a Knight Frank mede e o Brasil já tem
O Residence Report 2026/27 mostra um mercado que deve passar de mil empreendimentos; no interior paulista, o modelo já existe
Quando a Knight Frank publicou, em setembro, a edição 2026/27 do seu Residence Report, o mercado internacional de residências de marca ganhou um retrato de escala. Segundo a consultoria, o levantamento cobre cerca de 1.800 empreendimentos, entre prontos e em desenvolvimento, de mais de 200 marcas em 90 países. O setor saiu de 354 projetos em 2015 para 903 no fim de 2025 e, pelas projeções do relatório, deve ultrapassar a marca de 1.000 ainda em 2026. A leitura completa está na página do relatório da Knight Frank.
Para quem compra casa de alto padrão no Brasil, o dado interessa menos pelo tamanho e mais pelo que revela sobre o comportamento do comprador de patrimônio. E porque, olhando com atenção, o país já tem o seu capítulo nessa história, inclusive no interior paulista.
O que a Knight Frank mediu
O relatório desta edição traz alguns números que ajudam a entender o movimento. O patrimônio médio de um comprador de altíssima renda, aquele com fortuna acima de 30 milhões de dólares na definição da consultoria, passou de 2,9 para 3,8 casas em menos de dez anos. Esse comprador não procura só um endereço. Procura uma rede de endereços, com serviço comparável em todos.
A geografia também mudou. Em 2016, menos de quatro em cada dez residências de marca ficavam fora das grandes cidades. Hoje, segundo a cobertura do relatório publicada pelo The Super Prime, mais da metade está em destinos de praia, ilha, montanha e resort, e a projeção é de 57% até 2028. Phuket, na Tailândia, soma mais empreendimentos do que Londres quando se contam os projetos em andamento.
Outro movimento: a marca já não precisa ser de hotel. Grupos hoteleiros ainda respondem por cerca de 70% dos empreendimentos em operação, mas marcas de moda, automóveis e estilo de vida caminham para quase 40% da oferta até 2028, segundo a mesma fonte. Liam Bailey, responsável pela pesquisa global da Knight Frank, resume o cenário dizendo que a demanda deve continuar absorvendo a nova oferta, mas que a concorrência entre projetos está mais intensa.
O que isso quer dizer para o comprador brasileiro
Vemos três leituras práticas nesses dados.
A primeira é que o comprador de alto patrimônio passou a tratar a segunda e a terceira casa como parte de um sistema. A casa de campo e a casa de praia deixaram de ser "o refúgio" e viraram peças de uma rotina que alterna cidade, interior e litoral ao longo do ano. Isso explica por que condomínios com serviço, hotelaria e vida própria concentram tanta procura.
A segunda é que a marca funciona como atalho de confiança. Quem compra em outra cidade, ou em outro país, não conhece o incorporador local, não conhece a administração do condomínio, não sabe como a casa vai ser mantida quando estiver vazia. A grife, nesse contexto, é uma promessa de padrão. Em um mercado em que a informação é assimétrica, isso tem valor.
A terceira é um alerta. O relatório da Knight Frank fala em concorrência crescente. Quando a oferta de marca se multiplica, a marca deixa de ser diferencial por si só. O que sustenta o preço no longo prazo é a execução: a qualidade do que foi construído, a saúde financeira do condomínio, a liquidez de revenda no território.
O capítulo brasileiro já existe
O Brasil não aparece nas manchetes do relatório, mas tem presença concreta nesse mercado. Em reportagem de abril, o portal Portas mostrou que mais de 20 dos cerca de 30 projetos de arquitetura da Pininfarina nas Américas estão no país, a maior parte em São Paulo, a partir da parceria com a Cyrela iniciada em 2014. A mesma reportagem cita a Savills, segundo a qual São Paulo é a quinta cidade do mundo em número de projetos de residência de marca.
Em São Paulo, o caso mais citado é o Fasano Itaim. Segundo reportagem do Seu Dinheiro, o projeto da Even foi lançado em 2019 a cerca de R$ 33 mil o metro quadrado, e uma unidade decorada foi revendida acima de R$ 85 mil o metro quadrado, de acordo com o diretor de incorporação da empresa. A mesma matéria traz o Faena São Paulo, também da Even, com duas torres residenciais, hotel e centro de convenções, e o Tonino Lamborghini Residences, em Balneário Camboriú.
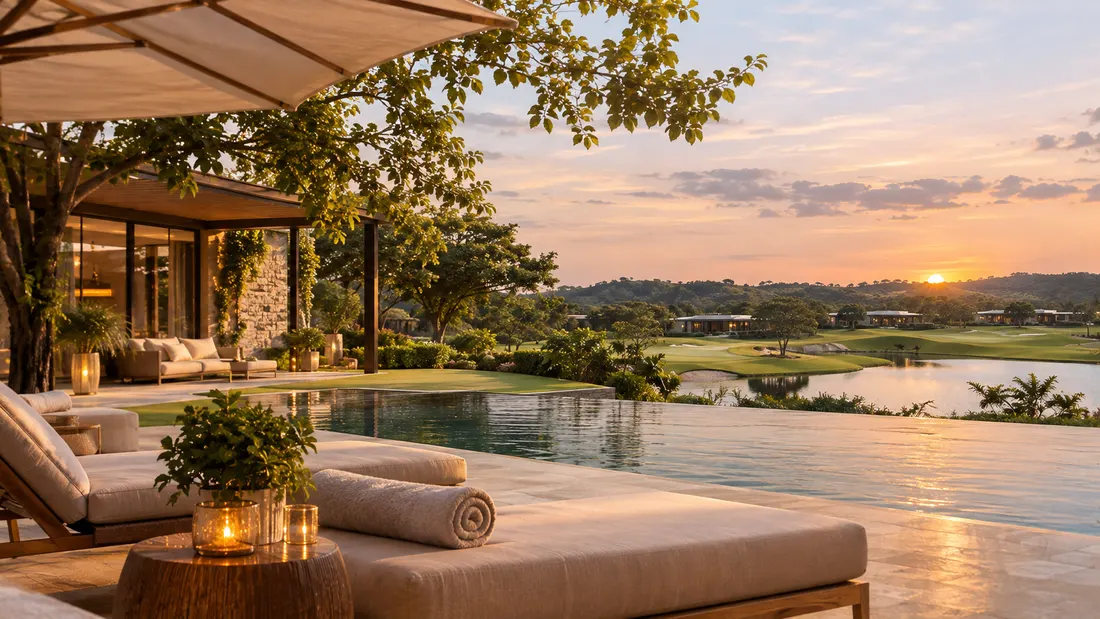
E há o interior. A Fazenda Boa Vista, em Porto Feliz, é o exemplo mais completo de residência de marca em formato de condomínio de campo no estado: o Hotel Fasano Boa Vista, os campos de golfe, o centro hípico e a estrutura esportiva compõem uma oferta que antecede em anos o boom internacional. Em maio deste ano, a JHSF abriu ali o CJ Boa Vista Village, um centro comercial com mais de 15 mil metros quadrados de área locável e marcas como Louis Vuitton, Brunello Cucinelli e Chloé, conforme noticiou o Money Report. O complexo inclui ainda colégio, clínica e hotel de surfe.
Olhando pela régua da Knight Frank, a Fazenda Boa Vista já reúne as três características que o relatório aponta como tendência: fora da grande cidade, com marca de hotelaria e com serviço de alta frequência. Tratamos desse território na página da Fazenda Boa Vista e no artigo sobre o Boa Vista Estates.
O que a marca não resolve
Aqui entra o ponto de vista de quem representa o comprador. A marca garante padrão de projeto e, em geral, de operação. Ela não garante que a casa específica que o cliente está olhando foi bem construída, nem que o preço pedido corresponde ao que o mercado paga naquele condomínio, naquele mês.
Nos condomínios de campo onde atuamos, da Fazenda Boa Vista aos Terras de São José, em Itu, o que mais pesa na decisão não é a grife do empreendimento, e sim a casa: terreno, orientação solar, projeto, estado de conservação, situação documental, histórico de reformas. Duas casas vizinhas, no mesmo condomínio, podem ter diferença grande de valor por motivos que não aparecem no anúncio.
Por isso, quando um cliente nos pede para avaliar uma residência de marca, no Brasil ou no exterior, nosso trabalho segue a mesma rotina de qualquer compra sob representação: levantar comparáveis reais de venda, não de anúncio; ler a convenção e as atas do condomínio; entender o contrato de licença da marca e seu prazo, quando houver; medir o custo de condomínio e de serviço ao longo do tempo; e verificar a liquidez de revenda com dados do próprio território. A marca entra na conta como um dos fatores, não como o fator. Explicamos esse método na página do buying agent.
Uma leitura sobre o momento
O relatório da Knight Frank descreve um mercado global em expansão acelerada e, ao mesmo tempo, mais competitivo. No Brasil, a oferta de residências de marca ainda é pequena em relação ao tamanho do mercado de alto padrão, o que mantém o diferencial relevante. Mas o movimento de São Paulo, com projetos da Even, da Cyrela e de outras incorporadoras, sugere que isso vai mudar nos próximos anos.
Para quem compra, o conselho que damos é o mesmo de sempre: separar a marca do imóvel. Avaliar a marca pelo que ela entrega em operação e serviço. Avaliar o imóvel pelo que ele é, com dados e visita. E decidir com as duas leituras na mesa, não com uma só.
Acompanhamos esse tema de perto porque ele toca diretamente os territórios em que trabalhamos: o interior de São Paulo, o litoral de Guarujá e os bairros de alto padrão da capital. Quem quiser conversar sobre uma compra nesse segmento, no Brasil ou fora dele, encontra o caminho na página de compra sob representação e nas páginas de cada território em Campo e São Paulo.
Corretor de imóveis desde 2009, especializado em alto padrão no campo e no litoral de São Paulo. Representa compradores desde 2013 e mora dentro do condomínio onde mais vende. Ver o perfil completo.

Branded residences: o que a Knight Frank mede e onde São Paulo entra

Clubes privados no campo: o que a Knight Frank vê e o Brasil já tem
