
Branded residences: o que a Knight Frank mede e onde São Paulo entra
O Residence Report 2026 conta 903 empreendimentos de marca no mundo e projeta mais de mil ainda neste ano. Pela CBRE, São Paulo é o quinto maior mercado. O que isso muda para quem compra ou vende.
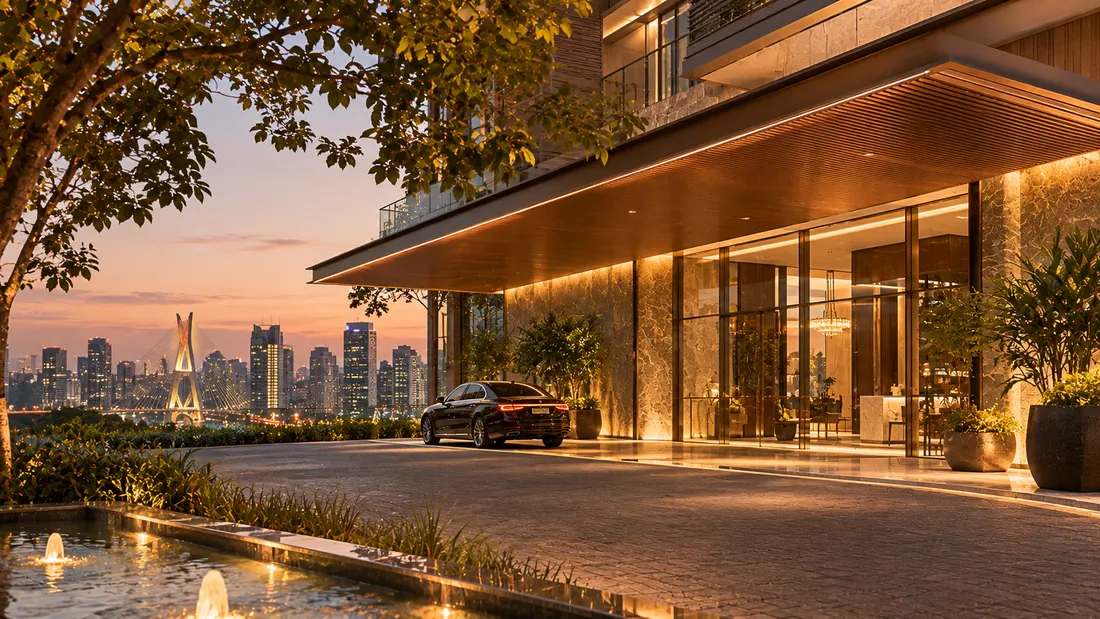
A Knight Frank publicou em setembro a edição 2026 do seu Residence Report, o levantamento anual sobre residências de marca no mundo. O número que chama atenção é o de escala: segundo a consultoria, os empreendimentos de marca passaram de 354 em 2015 para 903 no fim de 2025, e devem cruzar a linha de mil ainda em 2026. São Paulo não aparece no relatório, mas aparece em outro ranking, o da CBRE, como o quinto maior mercado do mundo nesse formato. Vale juntar as duas leituras e perguntar o que isso muda para quem compra ou vende um apartamento de alto padrão na capital.
Acompanhamos esse tema porque o produto chegou aos bairros onde atuamos. Jardins, Itaim Bibi, Vila Nova Conceição e Cidade Jardim já têm torres assinadas por hotéis, grifes de moda e marcas de design. Para o comprador, a pergunta deixou de ser se esse tipo de prédio existe em São Paulo e passou a ser o que a marca entrega de fato, e quanto disso sobrevive à revenda.
O que a Knight Frank mediu
De acordo com o Residence Report 2026 da Knight Frank, assinado por Liam Bailey, o levantamento cobriu mais de 200 marcas em 90 países e quase 1.800 empreendimentos entre operação e pipeline. A projeção da consultoria é de cerca de 1.088 empreendimentos no fim de 2026 e algo próximo de 1.800 em 2031, com mais de 300 mil unidades, se o pipeline atual for entregue.
Dois movimentos de fundo merecem registro. O primeiro é geográfico. Em 2016, menos de quatro em cada dez empreendimentos de marca ficavam fora das grandes cidades. Hoje, segundo o relatório, mais da metade está em destinos de praia, ilha ou montanha, e a Knight Frank projeta 57% fora das cidades em 2028. O comunicado da Knight Frank no Reino Unido dá um exemplo que ilustra bem o ponto: contando o pipeline, Phuket tem mais empreendimentos de marca do que Londres.
O segundo movimento é de quem assina. As marcas hoteleiras ainda respondem por cerca de 70% dos empreendimentos em operação, mas a fatia de marcas não hoteleiras, de moda, automóveis, design e gastronomia, era de 30% em 2025 e deve chegar perto de 40% em 2028, segundo o mesmo relatório. O Oriente Médio concentra 20% dos projetos e 29% do pipeline global, e Dubai, com 175 empreendimentos, é a cidade com mais projetos no mundo.
O relatório traz ainda um dado de comportamento que explica a demanda: a carteira residencial média de uma pessoa com patrimônio acima de US$ 30 milhões passou de 2,9 para 3,8 imóveis em menos de uma década. Quem tem quatro casas em três países quer, em pelo menos uma delas, a operação de um hotel cuidando de tudo quando o proprietário não está.
Onde São Paulo entra
A Knight Frank não detalha o Brasil. O dado nacional vem de um levantamento da CBRE publicado pelo Portas em janeiro de 2026. Segundo a CBRE, São Paulo é o quinto maior mercado de residências de marca do mundo, com 25 projetos entre construídos e em lançamento, atrás de Dubai, do sul da Flórida, de Nova York e de Phuket. Cerca de dois terços dos projetos paulistanos têm marca hoteleira, e a reportagem cita entre as grifes presentes na cidade Fasano, Rosewood, Armani, Pininfarina, Artefacto e Ornare.
Os dois levantamentos usam critérios próprios e não são somáveis. Mas apontam na mesma direção: São Paulo entrou no mapa global desse formato, e entrou pelo mesmo caminho que o relatório da Knight Frank descreve lá fora, com juros altos levando incorporadoras a produtos menos dependentes de financiamento e a um comprador que paga por serviço, não só por metro quadrado.
Há um detalhe histórico que a reportagem do Portas resgata e que vale lembrar: a primeira residência de marca brasileira é de 1991, a Maison Paco Rabanne, em Indianópolis, da incorporadora Edel, que faliu em 1999. O formato não é novo na cidade. O que é novo é a escala e a entrada de operadores hoteleiros com padrão internacional.
O que a marca entrega e o que ela não garante
Na nossa leitura, uma residência de marca vende três coisas distintas, e o comprador precisa separá-las antes de decidir. A primeira é a operação: concierge, governança, manutenção, serviço de quarto, acesso a spa e restaurante. Isso tem custo mensal, aparece na taxa condominial e precisa ser comparado com o que o prédio vizinho sem marca cobra pelo que entrega.
A segunda é o projeto. Marcas sérias impõem padrões de arquitetura, acabamento e planta que, em geral, resultam em um produto mais bem resolvido. Mas isso se verifica na visita e no memorial descritivo, não no logotipo da fachada.
A terceira é a liquidez. A tese do formato é que a marca sustenta o preço na revenda. O relatório da Knight Frank trabalha com essa premissa no mercado global; para São Paulo, não há série pública de revenda longa o suficiente para afirmar o mesmo. O que fazemos, caso a caso, é comparar o preço pedido em uma torre de marca com os negócios escriturados no mesmo quarteirão, com e sem marca, usando os dados de ITBI que tratamos na nossa leitura do mercado paulistano.
Há ainda uma pergunta contratual que raramente aparece no material de vendas: por quanto tempo a marca fica. Os contratos entre incorporadora, operadora e condomínio têm prazo, cláusulas de renovação e hipóteses de saída. Um prédio que perde a bandeira continua sendo um bom prédio, mas deixa de ser o produto que o comprador pagou. Esse documento precisa ser lido antes da proposta.
A ponte com o campo e a praia
O movimento que a Knight Frank chama de mudança para destinos de lazer tem paralelo no interior paulista. Condomínios como a Fazenda Boa Vista, em Porto Feliz, e os clubes privados de Itu e Itupeva seguem a lógica de operação hoteleira dentro de um condomínio de casas, tema que tratamos na nossa leitura sobre clubes privados no campo. A diferença é que, nesses casos, a marca é o próprio condomínio, e o serviço vem do clube, não de um hotel.
Para o comprador que mora em São Paulo e procura uma segunda casa, isso cria duas opções com estruturas de custo e de uso muito diferentes: a torre de marca na cidade, com serviço de hotel no andar de baixo, ou a casa em condomínio de lazer, com clube, golfe e hípica. Não há resposta certa. Há a resposta que cabe na rotina e no patrimônio de cada família.
O que a Andreatta Broker faz com essa informação
Em uma compra sob representação, como descrevemos na página do Buying Agent, tratamos a residência de marca como qualquer outro imóvel: começa pelo comparável. Levantamos o que foi escriturado nas torres de marca e nas vizinhas sem marca, lemos o contrato de operação, comparamos a taxa condominial com o serviço entregue e visitamos as unidades em estoque da incorporadora, que em 2026 são muitas, como registramos na leitura sobre estoque no luxo novo. Com isso na mesa, o cliente decide se o prêmio da marca vale para o uso que ele vai dar ao imóvel.
Para o proprietário de uma unidade em torre de marca, o serviço de venda parte do mesmo material. A marca é um argumento de posicionamento, mas o preço de entrada sai dos negócios fechados, e a decisão entre venda aberta e reservada depende de quanto estoque a própria incorporadora ainda tem no prédio.
Vamos acompanhar os próximos levantamentos da CBRE e da Knight Frank. Se o ritmo global se confirmar e São Paulo mantiver a posição entre os cinco maiores mercados, a residência de marca deixa de ser nicho e passa a ser uma categoria com regras próprias de avaliação na capital.
Corretor de imóveis desde 2009, especializado em alto padrão no campo e no litoral de São Paulo. Representa compradores desde 2013 e mora dentro do condomínio onde mais vende. Ver o perfil completo.

Residências de marca: o que a Knight Frank mede e o Brasil já tem

Clubes privados no campo: o que a Knight Frank vê e o Brasil já tem
