
Alto padrão em São Paulo: Zona Sul lidera e Centro entra no top 3
O índice de demanda do 3º trimestre de 2026 mostra onde o comprador de alto padrão está procurando, e o que isso muda para quem compra ou vende casa na cidade.
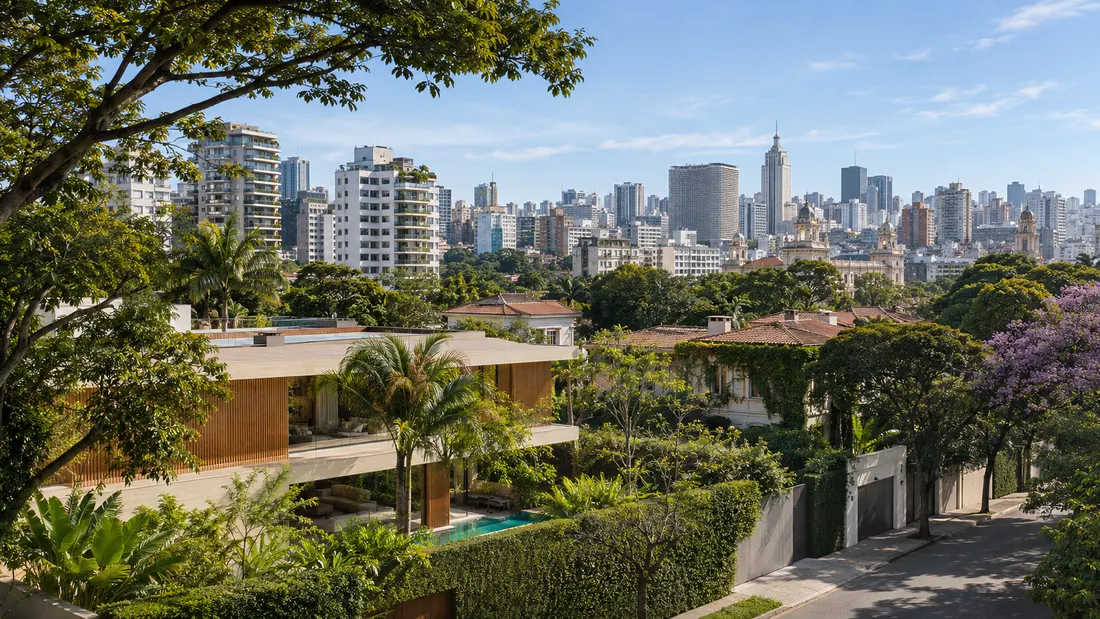
São Paulo é a segunda cidade do país em demanda por imóveis de alto padrão, atrás apenas de Brasília. Dentro da cidade, a Zona Sul lidera há cinco trimestres seguidos, e o Centro acabou de entrar no top 3 pela primeira vez na série. Os dados são do IDI Brasil, o Índice de Demanda Imobiliária referente ao 3º trimestre de 2026, divulgados pela Exame em 18 de novembro.
É um retrato de onde o comprador está olhando, não de quanto ele paga. Essa diferença importa, e é o ponto de partida desta leitura.
O que o índice mede, e o que ele não mede
O IDI Brasil é publicado a cada trimestre pelo Ecossistema Sienge, a partir da plataforma CV CRM usada por incorporadoras, com metodologia do Grupo Prospecta e parceria da CBIC. Nesta edição, ele cobre 88 cidades. A nota vai de 0 a 1 e combina seis indicadores: demanda potencial, dinâmica econômica, oferta de concorrentes, procura direta por leads e desempenho de vendas de lançamentos com menos e com mais de 12 meses, segundo a Exame.
A régua de alto padrão é ampla. Na metodologia, o segmento começa em imóveis a partir de R$ 811 mil, para famílias com renda acima de R$ 24 mil mensais. É uma faixa que abrange desde o apartamento de dois dormitórios bem localizado até a casa de condomínio ou a cobertura acima de R$ 10 milhões. O índice não separa esse topo, e por isso ele precisa ser lido com cuidado por quem compra ou vende no segmento em que a Andreatta Broker atua.
Também vale registrar o que o IDI não faz: ele não mede preço por metro quadrado, não conta unidades lançadas e não acompanha estoque. Para isso existem outras fontes, como o FipeZap e o Secovi-SP, que já tratamos em Alto padrão em São Paulo: preço, estoque e o momento de negociar.
Os números do 3º trimestre
No ranking nacional de alto padrão, Brasília aparece em primeiro, com nota 0,868. São Paulo vem em seguida, com 0,854, e Fortaleza fecha o top 3, com 0,816. No médio padrão, São Paulo lidera com 0,824. No econômico, a capital paulista foi ultrapassada por Curitiba, que marcou 0,846 contra 0,825, movimento que a Exame atribui ao salto de Curitiba no indicador de dinâmica econômica, de 0,731 para 0,878, enquanto São Paulo recuou de 0,681 para 0,608.
Dentro da cidade, o recorte do IDI São Paulo para o alto padrão ficou assim: Zona Sul em primeiro, com 0,858, posição que ocupa há cinco trimestres; Zona Oeste em segundo, com 0,668; e Centro em terceiro, com 0,462, subindo do quarto lugar. A Zona Leste ficou logo atrás, com 0,455. Os distritos centrais citados são República, Sé, Consolação, Bela Vista e Santa Cecília.
A distância entre a Zona Sul e as demais chama atenção. A nota da Zona Sul é quase 30% maior que a da Zona Oeste, e quase o dobro da do Centro. Em outras palavras, a procura por alto padrão em São Paulo continua muito concentrada, mesmo com o movimento novo no Centro.
Por que a Zona Sul lidera há cinco trimestres
A região reúne bairros que concentram a oferta nova de alto e altíssimo padrão da cidade. Um levantamento do Secovi-SP, relatado pelo portal Portas em março, mostrou que São Paulo lançou 1.879 unidades acima de R$ 5 milhões em 2025, mais que o dobro das 698 de 2024, e que Moema, Jardim Paulista e Itaim Bibi concentraram 61% do estoque entregue nos cinco anos anteriores. Moema e Vila Nova Conceição estão na Zona Sul administrativa da cidade, e parte desse volume aparece agora no índice como vendas de lançamentos e procura por leads.
Para quem compra, a liderança continuada tem um efeito prático: concorrência. Quando a demanda está concentrada, o bom imóvel usado em Vila Nova Conceição ou no Campo Belo tende a aparecer e sair rápido, muitas vezes sem passar por portal. É nesse ambiente que a representação do comprador faz diferença, porque o acesso ao que está à venda, mas não anunciado, define o resultado. Explicamos essa lógica em Off-market: o que o Vale do Silício ensina a quem compra e vende.
Para quem vende, o dado reforça que há procura, mas não autoriza qualquer preço. O índice mede intensidade de busca; a liquidez de cada imóvel depende do ajuste entre pedida e comparáveis reais. Vemos com frequência casas bem localizadas que ficam meses no mercado por partirem de um número que a demanda, por mais forte que seja, não sustenta.
O Centro no top 3: sinal, não conclusão
A novidade da edição é o Centro passar a Zona Leste e entrar no top 3 do alto padrão da cidade. Segundo a Exame, é a primeira vez que isso acontece na série. Gabriela Torres, diretora de marketing do Ecossistema Sienge, afirmou à revista que o próximo trimestre vai mostrar se a mudança se mantém.
A leitura da Andreatta Broker é de cautela com interesse. Os distritos citados, República, Sé, Consolação, Bela Vista e Santa Cecília, receberam nos últimos anos lançamentos de perfil mais alto do que o histórico da região, apoiados por retrofit de edifícios, proximidade de trabalho e cultura e por um comprador mais jovem, que troca metragem por localização. A nota de 0,462, porém, ainda é pouco mais da metade da nota da Zona Sul, e o índice captura leads e vendas de lançamento, não necessariamente o segmento de casas e coberturas acima de R$ 5 milhões.
Para quem considera o Centro, o trabalho é de quadra a quadra. O mesmo distrito abriga quarteirões com dinâmica muito diferente, e a decisão passa por projeto, condomínio, vizinhança imediata e prazo de permanência da família. Um dado de demanda regional é um bom motivo para olhar; não é motivo para comprar.
O que fazemos com esse dado
Tratamos o IDI como um mapa de calor. Ele ajuda a entender onde a concorrência por bons imóveis está mais intensa, onde um comprador bem representado tem mais chance de negociar, e onde um vendedor pode esperar mais interessados em menos tempo. Combinado com preço anunciado, estoque e comparáveis de negócios fechados, ele vira contexto para uma decisão que continua sendo do cliente.
Na prática, para um comprador que nos procura buscando casa ou apartamento em São Paulo, o índice entra no dossiê ao lado de três outras camadas: o que está anunciado, o que está à venda sem anúncio e o que foi vendido nos últimos meses na mesma faixa. É esse conjunto, e não um ranking isolado, que sustenta uma proposta bem fundamentada. Quem quiser entender como esse trabalho funciona pode começar pela página do serviço de buying agent ou pelo verbete sobre off-market na Academy.
A próxima edição do IDI, referente ao 4º trimestre, deve sair no início de 2027. Vamos acompanhar se o Centro sustenta a terceira posição e se a Zona Sul mantém a dianteira pelo sexto trimestre.
Corretor inscrito no CRECI desde 2012, especializado em alto padrão no campo e no litoral de São Paulo. Representa compradores desde 2013 e mora dentro do condomínio onde mais vende. Ver o perfil completo.

Como escolher uma casa nos condomínios da Serra do Guararu

Taxa ambiental de Guarujá em 2027: o que muda para quem tem casa lá
